

SCHUFA – Bonität & Score

- 403.00 Rezensionen
- 3,5
- Downloads
- 100.000+
 Analyse von Appgk
Wer seine Bonität nicht erst prüfen möchte, wenn ein Kredit, eine Wohnung oder ein neuer Mobilfunkvertrag ansteht, bekommt mit SCHUFA – Bonität & Score einen direkten Zugang zu den eigenen SCHUFA-Informationen. Ich habe die Finanz-App als Werkzeug für den Alltag betrachtet und dabei vor allem darauf geachtet, ob sie wirklich hilft, finanzielle Entscheidungen ruhiger und besser vorbereitet zu treffen. Mein Eindruck: Sie ist weniger eine klassische Banking-App als ein persönlicher Kontrollpunkt für die eigene Kreditwürdigkeit.
Die Anwendung stammt von der SCHUFA Holding AG und ist kostenlos erhältlich. Sie richtet sich an Nutzer, die ihren SCHUFA-Score und die dazugehörigen Daten selbst im Blick behalten möchten. Im Finanzbereich ist das ein sinnvoller Ansatz, denn viele Menschen beschäftigen sich mit ihrer Bonität erst dann, wenn eine wichtige Anfrage bereits läuft. Die App verschiebt diesen Moment nach vorn: Man kann sich früher informieren, Unstimmigkeiten eher bemerken und die eigene Ausgangslage besser einschätzen.
Mein Eindruck vom aktuellen Stand der App
Beim ersten Einsatz fällt auf, dass die App eine sehr konkrete Aufgabe verfolgt. Sie möchte nicht sämtliche privaten Finanzen an einem Ort verwalten, sondern den Zugang zu Bonitätsinformationen vereinfachen. Das macht die Anwendung verständlicher als viele überladene Finanz-Apps, die Konten, Budgets, Versicherungen, Investments und Kreditangebote gleichzeitig abdecken wollen.
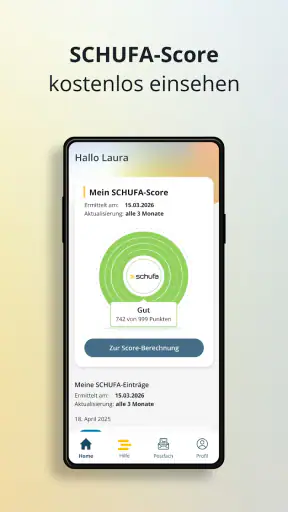
Der zentrale Nutzen liegt darin, den eigenen SCHUFA-Score und die persönlichen Daten nicht nur als abstraktes Thema zu behandeln. Für mich ist das besonders hilfreich, wenn eine größere finanzielle Entscheidung bevorsteht. Wer etwa eine neue Wohnung sucht, einen Ratenkauf erwägt oder einen Vertrag mit Bonitätsprüfung abschließen möchte, kann sich vorher ein Bild von der eigenen Situation machen, statt völlig unvorbereitet auf eine Rückmeldung zu warten.
Die App ist mit einer Altersfreigabe ab null Jahren eingestuft. Praktisch ist sie natürlich vor allem für Erwachsene relevant, die selbst Verträge abschließen oder ihre finanzielle Identität kontrollieren. Die niedrige Altersfreigabe sollte deshalb nicht mit einer speziellen Kinderfunktion verwechselt werden. Sie beschreibt die Einstufung der App, nicht den eigentlichen Nutzerkreis.
Im Store kommt die Anwendung auf eine durchschnittliche Bewertung von 3,5 bei mehr als 500 Bewertungen. Diese Zahl wirkt auf mich wie ein Hinweis auf ein gemischtes Nutzungserlebnis: Das Grundprinzip ist klar und für viele Menschen nützlich, aber bei einer App, die persönliche Daten, Anmeldung und Bonitätsinformationen betrifft, können kleine Hürden besonders störend sein. Bei solchen Anwendungen zählt nicht nur, ob die Hauptfunktion vorhanden ist, sondern auch, wie verständlich jeder einzelne Schritt wirkt.
Für wen der tägliche Nutzen besonders groß ist
Am meisten profitieren Menschen, die ihre Bonität bisher nur aus Erzählungen oder gelegentlichen Schreiben kennen. Die App kann dabei helfen, aus einem diffusen Gefühl eine konkrete Prüfung zu machen. Das ist kein Ersatz für eine ausführliche finanzielle Beratung, aber ein guter Ausgangspunkt, wenn man wissen möchte, welche Informationen zur eigenen Person hinterlegt sind und wie die eigene Kreditwürdigkeit aktuell eingeordnet wird.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Ein realistisches Beispiel ist die Wohnungssuche. Ich würde die App nicht erst öffnen, nachdem ein Vermieter bereits eine Entscheidung verlangt, sondern einige Zeit vorher. So bleibt Raum, die angezeigten Angaben in Ruhe zu lesen und mögliche Unstimmigkeiten zu prüfen. Wer erst am selben Tag nachsieht, an dem mehrere Unterlagen eingereicht werden müssen, setzt sich unnötig unter Zeitdruck. Der eigentliche Mehrwert entsteht also nicht durch häufiges Öffnen, sondern durch den richtigen Zeitpunkt.
Auch vor einer größeren Anschaffung kann die Anwendung sinnvoll sein. Wenn ein Händler eine Finanzierung anbietet, sollte man nicht nur auf die monatliche Rate schauen. Ein Blick auf die eigene Bonität kann helfen, die Situation realistischer einzuschätzen und nicht automatisch davon auszugehen, dass jede Finanzierung problemlos verfügbar sein wird. Die App entscheidet dabei nicht für mich, ob ein Vertrag vernünftig ist. Sie liefert eher einen Teil des Hintergrunds, den ich für eine überlegte Entscheidung brauche.
Die besten Aspekte von SCHUFA – Bonität & Score
Das solltest du über SCHUFA – Bonität & Score wissen
Weniger geeignet ist sie für Nutzer, die eine vollständige Haushaltsübersicht erwarten. Wer Einnahmen und Ausgaben kategorisieren, mehrere Bankkonten verbinden oder Sparziele verfolgen möchte, braucht weiterhin eine klassische Banking- oder Budget-App. SCHUFA – Bonität & Score ersetzt solche Werkzeuge nicht. Gerade diese Begrenzung empfinde ich aber auch als Stärke: Die Anwendung versucht nicht, ein komplettes Finanzzentrum zu sein.
Was sich aus der aktuellen Version ableiten lässt
Die derzeitige Version ist 1.10.0. Zusammen mit dem Veröffentlichungsdatum vom 22. Januar 2026 zeigt das, dass die App als eigenständiges, noch relativ junges Produkt betrachtet werden sollte. Für mich ist das wichtig, weil Nutzer bei einer neuen Anwendung andere Erwartungen haben als bei einem seit vielen Jahren unveränderten Standardwerkzeug. Eine aktuelle Versionsnummer bedeutet nicht automatisch, dass jede gewünschte Funktion vorhanden ist, aber sie macht die weitere Entwicklung besonders interessant.
Die App setzt mindestens Android 10 voraus. Wer ein älteres Gerät verwendet, sollte vor der Installation prüfen, ob das eigene Betriebssystem unterstützt wird. Diese technische Grenze ist im Alltag nicht dramatisch, kann aber bei älteren Smartphones zum entscheidenden Punkt werden. Gerade bei einer Finanz-App würde ich außerdem eher ein noch unterstütztes Gerät mit aktuellem System verwenden, statt die Anwendung auf einem sehr alten Telefon zu erzwingen.
Die Entwicklung lässt sich vor allem daran erkennen, dass die Anwendung den Zugang zu Score und Daten in einer mobilen Form bündelt. Das ist mehr als eine reine Informationsseite, weil der Nutzer nicht jedes Mal über einen Desktop-Browser nach einer passenden Darstellung suchen muss. Der Vorteil zeigt sich besonders unterwegs: Vor einem Termin oder während der Vorbereitung eines Vertrags kann ich gezielt nachsehen, ohne dafür den gesamten Finanzhaushalt aufrufen zu müssen.
Gleichzeitig sollte man die Versionsentwicklung nicht überinterpretieren. Aus einer höheren Versionsnummer lässt sich nicht automatisch ableiten, dass die App schneller, umfassender oder persönlicher geworden ist. Entscheidend bleibt, ob die Informationen verständlich dargestellt werden und ob Nutzer bei Fragen oder Auffälligkeiten einen klaren nächsten Schritt erkennen. Genau daran würde ich die kommenden Aktualisierungen messen.
Wie bestehende Nutzer von der mobilen Form profitieren
Wer bisher bereits SCHUFA-Informationen auf anderem Weg abgerufen hat, erhält mit der App vor allem mehr Nähe zum Alltag. Ein Smartphone ist normalerweise schneller zur Hand als ein Computer. Das kann die Hemmschwelle senken, die eigene Bonität überhaupt regelmäßig zu kontrollieren. Ich sehe den Vorteil nicht darin, ständig den Score zu beobachten, sondern darin, die Prüfung in einen sinnvollen Ablauf einzubauen.
Screenshots
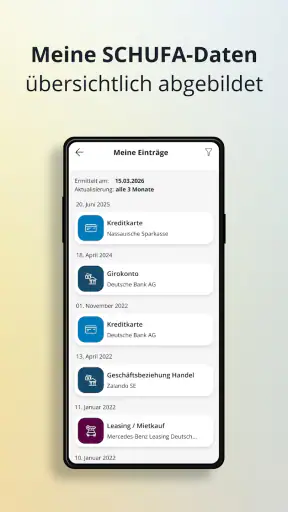
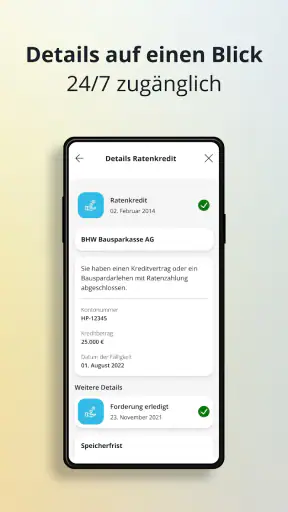
Mein bevorzugter Ablauf wäre: zuerst einen konkreten Anlass festlegen, dann die persönlichen Angaben aufmerksam lesen und anschließend nur die Punkte weiterverfolgen, die für die anstehende Entscheidung relevant sind. So wird die App nicht zu einer Quelle dauernder Sorge. Ein einzelner Wert sollte nicht isoliert betrachtet werden, denn die Entscheidung eines Unternehmens kann von weiteren Unterlagen, Einkommen, Vertragsbedingungen und eigenen Kriterien abhängen.
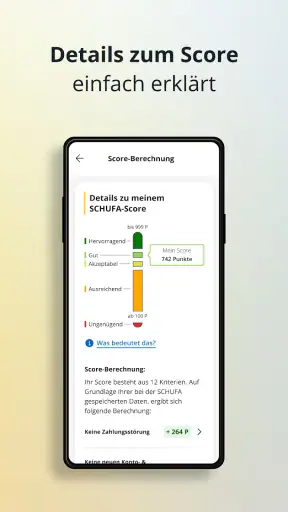
Ein weiterer praktischer Tipp ist, bei der Prüfung nicht nur auf die auffälligste Zahl zu schauen. Die hinterlegten Daten verdienen mindestens genauso viel Aufmerksamkeit. Ein Score kann für den Moment beruhigend oder beunruhigend wirken, während eine veraltete oder unbekannte Angabe der wichtigere Hinweis sein kann. Wer sich nur den Score merkt und die übrigen Informationen überspringt, verschenkt einen großen Teil des Nutzens.
Für bestehende Nutzer ist außerdem wichtig, die App nicht mit einer automatischen Korrekturmaschine zu verwechseln. Wenn eine Angabe fragwürdig erscheint, beginnt damit erst die eigentliche Klärung. Die Anwendung kann den Ausgangspunkt liefern, aber der Nutzer muss die Informationen einordnen und die notwendigen Schritte selbst sorgfältig durchführen. Diese Trennung zwischen Anzeige und Problemlösung sollte man von Anfang an im Kopf behalten.
Die wichtigsten Grenzen im praktischen Einsatz
Die größte Einschränkung liegt für mich in der Natur des Themas: Bonität ist komplexer als ein einzelner Score. Die App kann einen verständlicheren Zugang schaffen, aber sie kann nicht garantieren, dass ein Vermieter, eine Bank oder ein Händler zu demselben Ergebnis kommt. Unterschiedliche Anbieter bewerten Anträge nach eigenen Regeln. Deshalb wäre es falsch, aus einer günstigen Anzeige eine sichere Zusage abzuleiten.
Auch für die tägliche Finanzplanung ist die Anwendung nur begrenzt geeignet. Ich kann damit nicht automatisch erkennen, ob mein Monatsbudget zu knapp kalkuliert ist oder ob ich mir einen bestimmten Vertrag langfristig leisten kann. Dafür brauche ich weiterhin meine Kontoauszüge, eine Budgetübersicht und einen nüchternen Blick auf laufende Verpflichtungen. Die SCHUFA-App beantwortet eine andere Frage: Wie steht es um die kreditbezogenen Informationen, die zu meiner Person vorliegen?
Die Anmeldung und der Schutz persönlicher Daten sind bei einer solchen Anwendung keine Nebensache. Ich würde mir für die Einrichtung ausreichend Zeit nehmen und nicht nebenbei in einer hektischen Situation durch die Schritte gehen. Bei Finanz-Apps ist Bequemlichkeit zwar angenehm, aber Verständlichkeit und Kontrolle sind wichtiger. Wer bei einem Dialog nicht weiß, welche Information gerade abgefragt wird oder wofür sie benötigt wird, sollte nicht blind weiterklicken.
Die Bewertung von 3,5 zeigt außerdem, dass die App nicht bei jedem Nutzer reibungslos ankommt. Das muss nicht bedeuten, dass der Kernnutzen schwach ist. Es kann auch daran liegen, dass Erwartungen, Identitätsprüfung, Darstellung und individuelle Fälle sehr unterschiedlich sind. Trotzdem ist es ein berechtigter Kritikpunkt: Bei einer Anwendung, die Vertrauen schaffen soll, sollten Fehlermeldungen, Erklärungen und nächste Schritte möglichst eindeutig sein.
Vergleich mit üblichen Alternativen
Im Vergleich zu einer allgemeinen Banking-App ist die Anwendung deutlich fokussierter. Banking-Apps zeigen mir Kontostände, Umsätze und Überweisungen, aber sie sind normalerweise nicht der richtige Ort, um SCHUFA-Daten gezielt zu prüfen. Ihre Stärke liegt im Geldfluss, während diese App die Kreditwürdigkeit und die dazugehörigen Informationen in den Mittelpunkt stellt.
Ein Webzugang kann für ausführliche Prüfungen weiterhin angenehmer sein, besonders wenn ich mehrere Informationen nebeneinander lesen oder Unterlagen sorgfältig abgleichen möchte. Die mobile App ist dagegen praktischer, wenn es um einen schnellen, persönlichen Zugriff geht. Ich würde deshalb nicht zwingend eine Variante gegen die andere ausspielen. Für eine erste Kontrolle unterwegs ist das Smartphone bequemer; für eine längere Prüfung kann ein größerer Bildschirm angenehmer sein.
Eine kostenlose Auskunft oder ein einmaliger Abruf kann für Menschen genügen, die nur aus einem konkreten Anlass nachsehen möchten. Die App ist stärker, wenn ich den Zugang regelmäßig griffbereit haben will. Der entscheidende Trade-off lautet damit: mehr Bequemlichkeit und Nähe im Alltag gegen die Notwendigkeit, die dargestellten Informationen selbst kritisch zu lesen und bei Problemen eigenständig weiterzuarbeiten.
Wer nur wissen möchte, ob ein bestimmter Kredit bezahlbar ist, findet in einem Haushaltsrechner wahrscheinlich die passendere Ergänzung. Wer hingegen verstehen möchte, welche Bonitätsinformationen über die eigene Person im Hintergrund eine Rolle spielen, ist bei dieser Anwendung näher am eigentlichen Thema. Sie ist damit kein Ersatz für andere Finanzwerkzeuge, sondern eine spezialisierte Ergänzung.
Worauf ich bei der weiteren Entwicklung achten würde
Bei kommenden Aktualisierungen würde ich besonders auf die Verständlichkeit der Erklärungen achten. Ein Score ist für viele Nutzer erst dann hilfreich, wenn klar wird, wie er einzuordnen ist und welche Informationen daneben wichtig sind. Gute Hinweise sollten nicht unnötig alarmieren, aber auch keine falsche Sicherheit erzeugen. Die Balance zwischen einfacher Sprache und fachlicher Genauigkeit wird hier entscheidend sein.
Ebenso wichtig wäre ein klarer Umgang mit Auffälligkeiten. Wenn Nutzer eine unbekannte Angabe entdecken, brauchen sie nicht nur einen Hinweis, dass sie aufmerksam sein sollen, sondern eine nachvollziehbare Orientierung für den nächsten Schritt. Gerade an dieser Stelle entscheidet sich, ob die App lediglich Daten anzeigt oder wirklich bei der praktischen Selbstkontrolle hilft.
Ich würde außerdem beobachten, wie stabil die Anwendung auf unterschiedlichen unterstützten Geräten läuft und ob die Bedienung auch bei seltener Nutzung verständlich bleibt. Eine Bonitäts-App wird nicht unbedingt jeden Tag geöffnet. Deshalb sollte man auch nach längeren Pausen schnell wieder wissen, wo die relevanten Informationen zu finden sind. Eine komplizierte Navigation würde den Vorteil des mobilen Zugangs deutlich schmälern.
Die Zahl von über 100.000 Installationen zeigt, dass bereits ein beachtliches Interesse an der mobilen Lösung besteht. Zusammen mit den mehr als 400 abgegebenen Rezensionen ergibt sich ein Bild von einer App, die schon von vielen Menschen ausprobiert wird, deren Nutzererfahrung aber noch nicht völlig einheitlich wirkt. Für mich ist das ein Grund, die Entwicklung aufmerksam zu verfolgen, nicht aber ein Grund, die Anwendung grundsätzlich abzulehnen.
Mein Fazit für unterschiedliche Nutzer
Ich empfehle SCHUFA – Bonität & Score vor allem Menschen, die ihre Bonität selbstständig und ohne Umwege im Blick behalten möchten. Der kostenlose Zugang, die klare Spezialisierung und die mobile Verfügbarkeit machen die App zu einem praktischen Begleiter vor wichtigen Vertrags- oder Finanzentscheidungen. Ihr größter Wert liegt nicht darin, eine Entscheidung vorwegzunehmen, sondern darin, die eigene Informationslage rechtzeitig zu verbessern.
Wer eine vollständige Banking-Zentrale, automatische Budgetplanung oder eine Garantie für Vertragszusagen erwartet, sollte sich nach einer anderen oder zusätzlichen Lösung umsehen. Auch Nutzer, die sich von einem einzelnen Score eine endgültige Antwort auf jede finanzielle Frage erhoffen, werden vermutlich enttäuscht sein. Die App liefert einen relevanten Ausschnitt, aber keine komplette persönliche Finanzanalyse.
Für meinen Alltag wäre sie eine Anwendung, die ich gezielt vor einer Wohnungssuche, einem größeren Finanzierungswunsch oder einem neuen Vertrag verwenden würde. Ich würde die Angaben nicht nur überfliegen, sondern sie mit meinen eigenen Unterlagen abgleichen und bei Unklarheiten nicht vorschnell handeln. Genau mit dieser Erwartung funktioniert das Konzept am besten: als Werkzeug für informierte Kontrolle, nicht als automatische Bewertung des gesamten finanziellen Lebens.
Unterm Strich ist die App eine sinnvolle, aber bewusst begrenzte Finanzanwendung. Sie macht das Thema SCHUFA zugänglicher und kann helfen, unangenehme Überraschungen früher zu erkennen. Ihre weitere Qualität wird davon abhängen, wie verständlich, stabil und handlungsorientiert die mobile Erfahrung bleibt. Wer diesen Rahmen akzeptiert und seine Bonität nicht mit einer vollständigen Finanzberatung verwechselt, findet hier einen nützlichen Zugang zu einem Bereich, der sonst leicht aus dem Blick gerät.
Häufig gestellte Fragen zu SCHUFA – Bonität & Score
Was ist SCHUFA – Bonität & Score und welche Funktionen bietet die App?
SCHUFA – Bonität & Score ist eine mobile Anwendung zur Verwaltung und Überprüfung persönlicher Bonitätsinformationen. Nach der Anmeldung können Nutzer je nach gebuchtem Leistungsumfang unter anderem ihren SCHUFA-Score einsehen, Daten prüfen, Hinweise zu Änderungen erhalten und verschiedene Auskünfte oder Services anfordern. Die genaue Verfügbarkeit einzelner Funktionen kann vom gewählten Produkt, Tarif und der Identitätsprüfung abhängen.
Ist die Nutzung der SCHUFA-App kostenlos oder entstehen Kosten?
Die App kann in der Regel kostenlos heruntergeladen werden, allerdings sind nicht alle darin angebotenen Leistungen automatisch gratis. Bestimmte Bonitätsauskünfte, Zusatzfunktionen, Abonnements oder Benachrichtigungsdienste können kostenpflichtig sein. Vor der Bestellung sollte man deshalb die aktuellen Preise, Vertragslaufzeiten, Kündigungsbedingungen und den genauen Leistungsumfang aufmerksam in der App oder auf der offiziellen SCHUFA-Website prüfen.
Wie sicher sind meine persönlichen Daten in SCHUFA – Bonität & Score?
Da die Anwendung mit besonders sensiblen Finanz- und Identitätsdaten arbeitet, spielen Datenschutz und Kontosicherheit eine zentrale Rolle. Für den Zugriff werden normalerweise eine Registrierung und eine Identitätsprüfung benötigt; zusätzlich können sichere Anmeldeverfahren oder eine Zwei-Faktor-Authentifizierung zum Einsatz kommen. Nutzer sollten ausschließlich die offizielle App verwenden, keine Zugangsdaten weitergeben und ihr Smartphone mit PIN oder biometrischer Sperre schützen.
Was kann ich tun, wenn mein SCHUFA-Score oder gespeicherte Daten falsch sind?
Wenn Informationen in der App unvollständig, veraltet oder fehlerhaft erscheinen, sollten Nutzer die betreffende Angabe genau dokumentieren und eine Prüfung beziehungsweise Berichtigung bei der SCHUFA anstoßen. Je nach Fall können Nachweise erforderlich sein, etwa Zahlungsbelege oder Unterlagen eines Vertragspartners. Die App kann dabei den Zugang zu Services erleichtern, ersetzt aber nicht die sorgfältige Prüfung und fristgerechte Kommunikation mit der SCHUFA.
Für wen lohnt sich der Download der SCHUFA-App besonders?
Die App ist vor allem für Personen interessant, die regelmäßig ihre Bonitätsinformationen kontrollieren, vor einem Mietvertrag oder Kredit eine Auskunft benötigen oder Veränderungen ihrer gespeicherten Daten nachvollziehen möchten. Sie kann einen schnellen mobilen Überblick bieten und den Zugriff auf SCHUFA-Services vereinfachen. Wer nur einmalig eine Auskunft braucht, sollte jedoch prüfen, ob ein einzelnes Angebot günstiger ist als ein laufendes Abonnement.












